
Reklama
Jak spořit na penzi: Důchodový expert prozradil, kolik si dávat bokem a co to hodí

O tom, jak si vybudovat dostatečný finanční polštář, abychom se v důchodu nemuseli spoléhat na stát, se v pořadu Za všechny prachy bavil moderátor Martin Čermák s důchodovým a investičním specialistou společnosti BEplan Marcelem Krupíkem.
Reklama
Jako modelového člověka pro ukázku a porovnání, jak se zabezpečit na důchod, vybral moderátor Martin Čermák imaginárního Martina. Pro lepší srovnání jsou tady dva Martinové. Martin 1 na nějaké úspory kašle, zodpovědný je Martin 2.
Martin 2 se jako 35letý muž rozhodne pro investice na zajištění pohodného stáří. Místo výchozího státního důchodu 15 tisíc korun by chtěl brát 30 tisíc korun měsíčně. Co by měl dělat a na co by se měl zaměřit?
„Pokud by chtěl brát 30 000 Kč, tak si Martin 2 napřed dal do pořádku důchodovou evidenci a z nějakých 15 000 Kč se dostal na 18 500 Kč. Rozdíl 3 500 Kč je naší dlouhodobou statistikou, kdy na nějakých 10 000 důchodových analýzách vychází, že tohle je průměr, co se nám daří navyšovat u klientů,“ vysvětlil Krupík.
Pro příklad se počítá s odchodem do důchodu v 67 letech, na spoření má tedy druhý Martin 32 let. Do vysněných 30 tisíc mu chybí 11 500 Kč. „Samozřejmě tohle jsou peníze v dnešní hodnotě, ale my se musíme taky dívat na to, že v době, kdy to budete brát, tak ta hodnota bude jinačí. A ta hodnota bude kolem 27 000 Kč,“ řekl Krupík. Čili aby si mohl Martin 2 za 32 let kopit to, na co mu dnes stačí 11 500 korun, bude potřeboval podle propočtu přesně 27 488 Kč.
Reklama
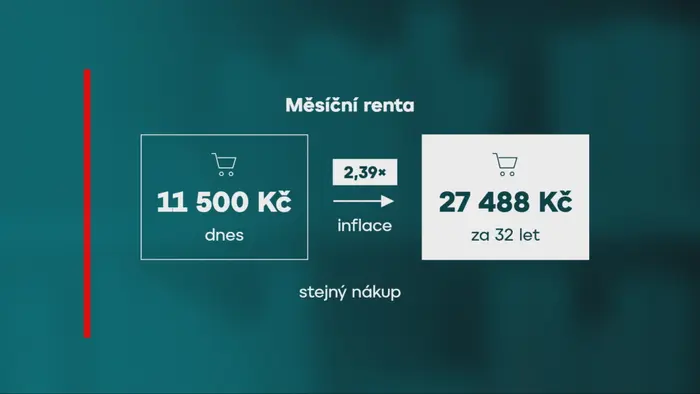
Měsíční renta
|
Zdroj:
TN Live
Potřebuje se tak dostat na 5,3 milionu korun v nominální hodnotě, což bude mít za 32 let kupní sílu dnešních 2,2 milionu.
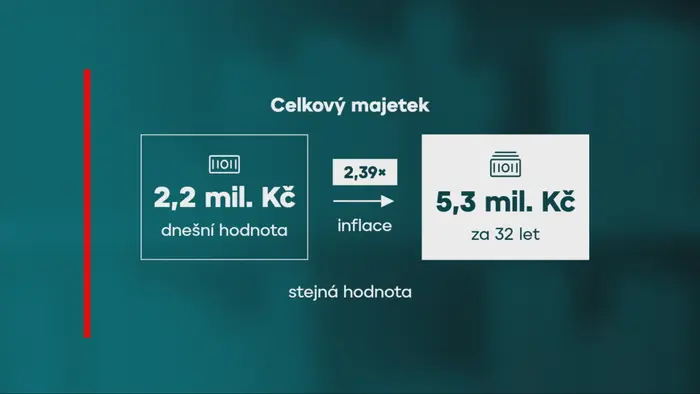
Celkový majetek
|
Zdroj:
TN Live
„Úplně málo to není, v momentě, kdy lidé využijí složeného úročení, tak se stane to kouzlo a ze svých vkladů tam dají nějakých 1,4 milionu a ten zbytek udělá to složené úročení,“ řekl Krupík. Měsíčně by si tak měl Martin 2 odkládat 3 700 korun.
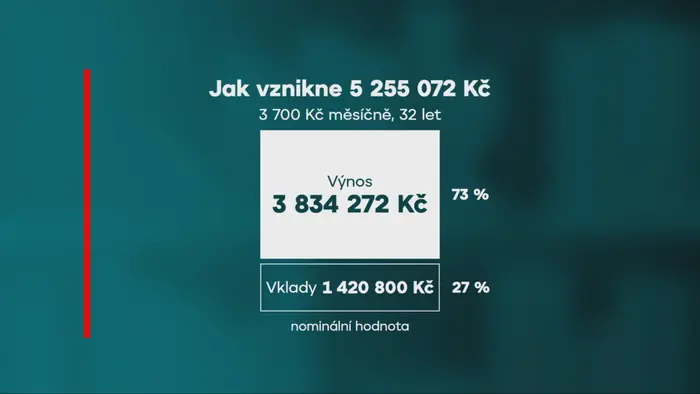
Jak vznikce 5 255 072 Kč
|
Zdroj:
TN Live
Související obsah
Má smysl odkládat méně?
Jenomže ne všichni si mohou dovolit odkládat takovou částku. Proto se Krupík s Čermákem podívali i na případ Martina 3, který si bude odkládat tisícovku měsíčně.
„Kdyby to byla tisícovka, tak se bavíme o tom, že je to dohromady nějakých 1,4 milionu Kč, kdy vlastně skoro milion udělají zase výnosy a 384 tisíc Kč jsou vklady, které bychom za těch 32 let dali,“ uvedl Krupík. Za 32 let by to znamenalo vylepšení k důchodu o 3 108 Kč měsíčně.
Reklama
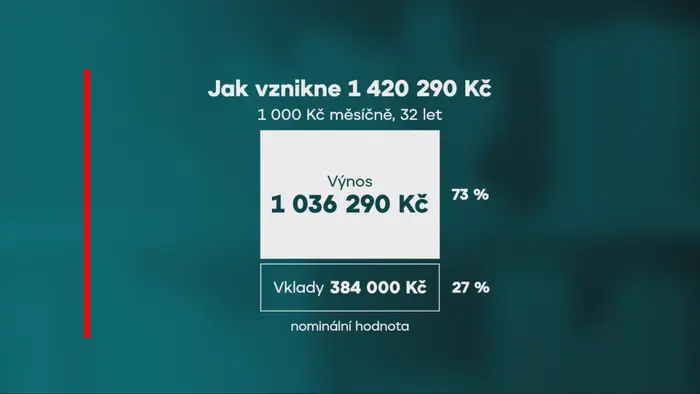
Jak vznikne 1 420 290 Kč
|
Zdroj:
TN Live
Související obsah
Jak si úspory ještě více vylepšit
Dá se tahle bilance ještě nějak vylepšit? Podle Krupíka ano. „Když tomu pomůžeme tím, že tam dáme jednorázový vklad na začátek, třeba 50 000 Kč, tak se stane to, že toho majetku budeme mít skoro o půl milionu víc a zároveň budeme čerpat o 1 000 Kč větší rentu. To znamená, že každých 50 000 Kč udělá skoro tisícovku,“ vysvětlil.
Pak je ještě jedna varianta, upozornil Krupík. „Jestliže si dneska nemůže člověk dovolit větší částku, tak může začít s menší, dejme tomu s tou tisícovkou, a potom ji každý rok o inflaci navyšovat,“ popsal Krupík.
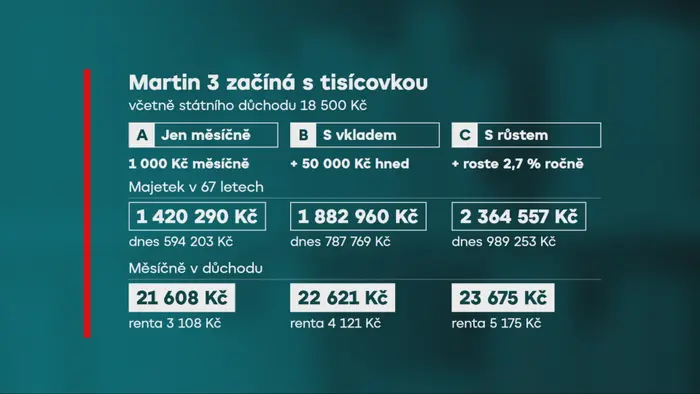
Možnosti Martina 3
|
Zdroj:
TN Live
A pokud by měl tedy člověk možnost vložit do investic jednorázově 50 tisíc Kč a k tomu bude dávat měsíčně tisícovku, kterou bude pravidelně navyšovat o inflaci, tak místo 3 100 korun měsíčně může mít 5 100 korun.
Jakým způsobem střádat
Jsou různé cesty, jak se na stáří zabezpečit. Na ukázku vybral Krupík tři produkty. „Jeden je doplňkové penzijní spoření, kde využijeme toho, že na ten váš vklad tisíce korun dostaneme dalších 200 Kč státní příspěvek. Další varianta je, že vám zaměstnavatel přispívá tisícovku. Třetí variantou je ETF. Zjednodušeně řečeno nakupujete firmy, které jsou v jednom souboru,“ vyjmenoval Krupík. V ukázce se počítá s průměrným ročním úročením 7 %.
Reklama
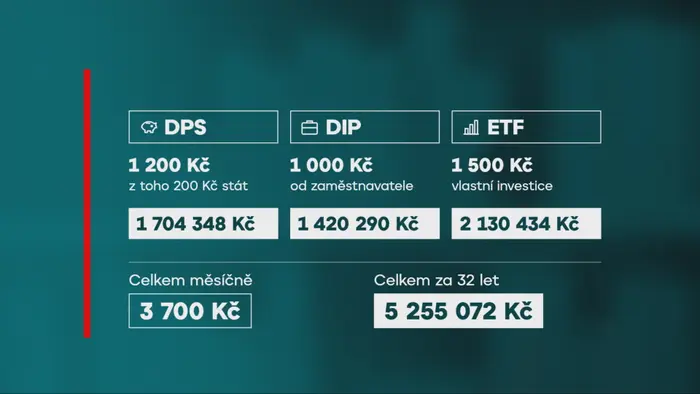
DPS x DIP x ETF
|
Zdroj:
TN Live
Jak dopadli Martinové?
Martin 1, který se na vše vykašlal, a to včetně optimalizace důchodové evidence, má nakonec penzi 15 tisíc korun. Martin číslo 2 odchází do důchodu s majetkem skoro 5,3 milionu korun – bude pobírat nějakých 18 500 Kč od státu a zároveň si vytvořil vlastní rentu, takže celkově může měsíčně počítat s 30 tisíci.
Martin 3, který si mohl dovolit dávat jen tisícovku, bude mít státní důchod 18 500 Kč a díky rentě se dostane celkově asi na 24 tisíc korun.
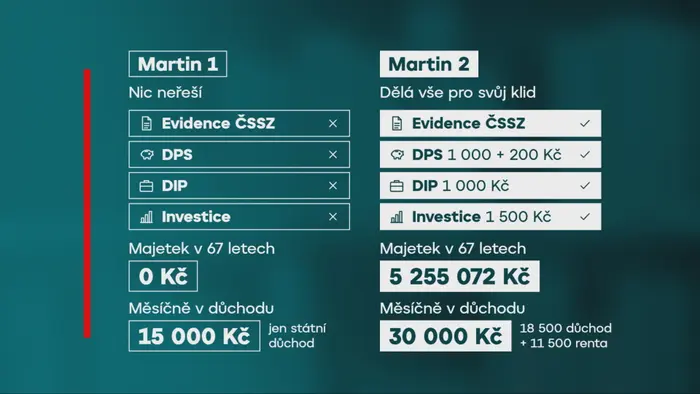
Martin 1 a Martin 2
|
Zdroj:
TN Live
Na sestřih rozhovoru o spoření na důchod se můžete podívat pod titulkem článku, celý díl najdete níže.
Reklama
ares.plugins.article_detail.ai_source
K tématu Za všechny prachy
Související témata
TOP ČLÁNKY A VIDEA
Co byste neměli přehlédnout
Důležité Události

Reklama


Reklama

Reklama


Reklama

Reklama


Sledujte Televizní noviny bez reklam na Oneplay.cz

